


GCash
4,2967.12K Arvustused
Rakenduse andmed
- Versioon
- 6.02.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- Mynt Inc.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
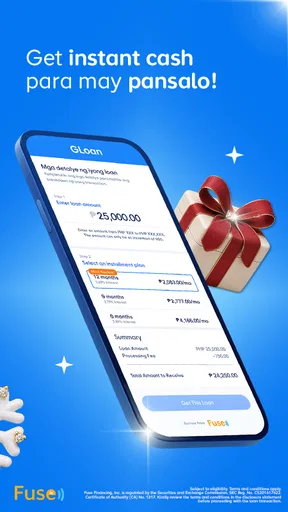
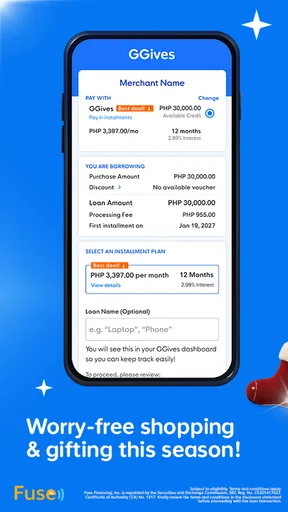
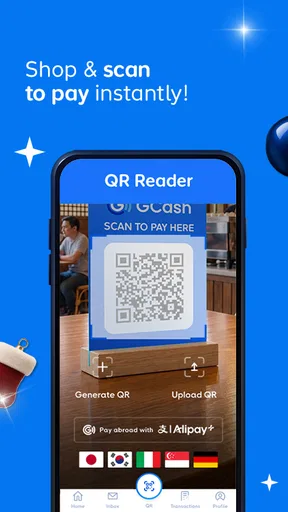
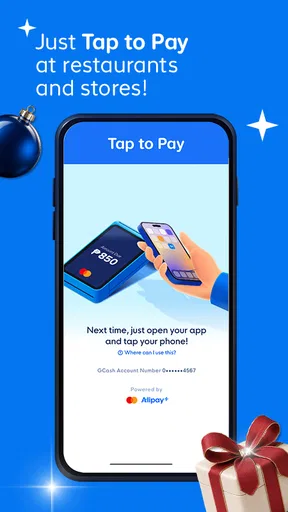
 Analüüsis AppCompare
Kui otsin telefonist finantsrakendust igapäevaste toimingute lihtsustamiseks, tahan eelkõige selget töövoogu: raha saatmine, maksete tegemine ja kontoga seotud tegevused peaksid olema leitavad ilma liigse otsimiseta. GCash on Mynt Inc. arendatud tasuta finantsrakendus, mis on mõeldud just selliseks igapäevaseks kasutuseks. Minu hinnangul ei ole selle tugevus üksik efektne funktsioon, vaid see, kuidas rakendus koondab mitu rahaga seotud tegevust ühte mobiilsesse keskkonda.
Rakendus on Androidis kasutatav alates versioonist 6.0 ning praegune versioon on 6.02.1. Selle vanus PEGI 3 tähendab, et sisuline vanusepiirang on madal, kuid finantsrakenduse puhul ei tohiks seda segi ajada sellega, et laps võiks seda iseseisvalt kasutada. Raha, konto turvalisus ja isiklikud andmed nõuavad täiskasvanu tähelepanu. GCash on tasuta, mis teeb proovimise lihtsaks, kuid tegelik kasutusmugavus sõltub siiski sellest, milliseid teenuseid inimene vajab ja millised võimalused on tema piirkonnas saadaval.
Igapäevane töövoog algab lihtsast korrast
Minu soovitus on alustada mitte kõikide menüüde läbiklõpsamisest, vaid mõelda läbi kolm kõige tavalisemat tegevust. Näiteks võib üks kasutaja vajada peamiselt raha saatmist, teine arvete tasumist ja kolmas maksete tegemist. Kui need korduvad tegevused on selgeks saanud, muutub rakendus märksa vähem koormavaks kui olukorras, kus iga kord kogu avaleht uuesti läbi vaadata.
Praktilises olukorras kujutaksin ette päeva, mil pean saatma pereliikmele raha, tasuma telefoniga ostu ja hiljem kontrollima, kas tehing läks läbi. Sellise kasutuse puhul on tähtis mitte ainult tehingu algatamine, vaid ka kinnituskuva, saaja või makseandmete kontroll ja hilisem ajaloo ülevaatamine. Ma ei soovitaks kunagi vajutada kinnitust automaatselt, eriti kui kontaktide või maksete nimekirjas on mitu sarnase nimega kirjet.
Üks kasulik harjumus on teha enne lõplikku kinnitamist lühike kolmekordne kontroll: kellele raha läheb, kui suur summa liigub ja mille eest makstakse. See tundub elementaarne, kuid mobiiliekraanil võib kiire kerimine viia selleni, et inimene kinnitab vale saaja või jätab mõne numbri märkamata. GCash sobib hästi neile, kes tahavad igapäevase rahaliikumise telefonis kokku tuua, kuid rakendus ei vabasta kasutajat tavapärasest finantsdistsipliinist.
Minu kogemuse põhjal tasub pärast iga tähtsamat toimingut vaadata, kas rakendus näitab seda ajaloos või kinnituses ootuspäraselt. See on eriti oluline siis, kui ühendus on aeglane või kasutaja lahkub rakendusest kohe pärast nupu vajutamist. Korduvkasutaja jaoks on selline kontroll parem kui sama makse uuesti tegemine lihtsalt seetõttu, et ekraan ei reageerinud kohe.
GCashi suur kasutajaskond näitab, et tegemist ei ole niširakendusega. Selle keskmine hinnang on 4,2 ning hinnanguid on umbes kolm ja pool miljonit. Need näitajad annavad mulle kindlust, et rakendust on kasutatud väga erinevates igapäevastes olukordades, kuid need ei tähenda, et iga kasutaja kogemus oleks ühesugune. Finantsrakenduse sobivust mõjutavad alati konto seadistus, kasutaja harjumused, seadme töökindlus ja konkreetne teenus, mida parasjagu kasutada soovitakse.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Enne kasutamist tasub konto loogika endale selgeks teha
Esimesel kasutuskorral ei keskenduks ma ainult sellele, kuidas raha liigutada. Vaataksin rahulikult üle, millised isiku- ja kontoandmed on rakenduses nähtavad, millist kinnitamist tehingud vajavad ning kuidas jõuda abi või tehinguajalooga seotud vaadeteni. Selline eeltöö võtab vähem aega kui hilisem segadus olukorras, kus makse on kiire.
Samuti tasub eristada rakenduse põhifunktsioone nendest teenustest, mida inimene võib-olla kunagi ei kasuta. Kui avalehel on palju valikuid, ei pea kõiki neid igapäevasesse rutiini kaasama. Mina eelistaksin oma tähelepanu hoida neil tegevustel, mida päriselt kordan, sest nii on eksimise võimalus väiksem ja rakendus tundub kiiremini arusaadav.
Seaded, mis mõjutavad turvalisust ja kiirust
Seadete kontrollimine on GCashiga alustades üks kõige alahinnatumaid samme. Ma vaataksin üle vähemalt rakenduse sisselogimise, seadme lukustuse ja teavituste käitumise. Teavitused peaksid olema piisavalt nähtavad, et oluline konto- või tehingusündmus ei jääks märkamata, kuid telefoni lukustus peab samal ajal takistama juhuslikul inimesel kontole ligi pääseda.
Telefonis endas tasub kasutada tugevat ekraanilukku, mitte ainult mugavat mustrit, mida teised kergesti ära tunnevad. Kui seade on jagatud pereliikmega või seda kasutatakse avalikus kohas, muutub see veel tähtsamaks. Finantsrakendus võib olla tasuta ja madala vanusepiiranguga, kuid selle kaudu tehtavad toimingud ei ole madala tähtsusega.
Teavituste puhul eelistan lahendust, kus telefon annab toimunust märku, kuid lukustatud ekraan ei näita rohkem infot kui vaja. Kui sõnum sisaldab liiga palju tehingu üksikasju, võib see olla ebamugav või isegi riskantne juhul, kui keegi teine näeb telefoni ekraani. Kui teavitusi on liiga palju, ei tohiks neid kõiki pimesi välja lülitada; parem on vähendada segavaid märguandeid ja jätta olulised alles.
Veel üks praktiline seade on rakenduse ja telefoni uuendamise harjumus. Praegune GCash on versioon 6.02.1, kuid kasutaja ei peaks eeldama, et üks paigaldatud versioon jääb pikaks ajaks muutumatuks. Uuenduste puhul kontrolliksin, kas rakendus avaneb pärast paigaldamist tavapäraselt ja kas olulised menüüpunktid on endiselt samas kohas. Finantsrakenduses võib väike kasutajaliidese muutus mõjutada seda, kui kiiresti inimene õige toiminguni jõuab.
Kui telefonis on vähe vaba ruumi, töötab seade aeglasemalt ja rakenduste vahetamine võib olla ebamugav. GCash ei ole hea koht, kus teha olulist tehingut samal ajal, kui telefon hangub või ühendus katkeb. Mina jätaksin enne kiiret makset sulgemata liigsed rakendused, kontrolliksin ühendust ja väldiksin olukorda, kus aku on peaaegu tühi.
Millal seadeid mitte liiga palju muuta
Kogenud kasutaja võib soovida kõik märguanded, kinnitused või automaatsed mugavused enda järgi ümber teha, kuid finantsrakenduse puhul ei ole maksimaalne kiirus alati parim eesmärk. Mõni lisakinnitus võib tunduda tüütu, ent see annab võimaluse märgata vale summat või ootamatut saajat enne lõplikku toimingut. Mina jätaksin kaitsvad kontrollsammud alles ja muudaksin ainult need seaded, mis tekitavad päriselt igapäevast müra.
Kui rakendust kasutatakse mitmes seadmes, peaks kasutaja endale selgeks tegema, milline telefon on peamine ja milline varuseade. Tehingu tegemine juhuslikus või võõras seadmes ei ole hea harjumus, isegi kui see tundub kiire. Pärast sellist kasutust kontrolliksin alati, et konto oleks suletud ja seade ei jätaks isiklikke andmeid järgmisele inimesele.
Kogenud kasutaja kiiremad mustrid
GCash muutub kõige mugavamaks siis, kui kasutaja loob endale korduva tööviisi. Mina alustaksin sellest, et teen peamised tegevused alati samas järjekorras: avan vajaliku teenuse, kontrollin andmeid, kinnitan toimingu ja vaatan tulemuse üle. Ühesugune järjestus vähendab olukordi, kus inimene vajutab harjumusest valele menüüle või jätab kinnituse vahele.
Kui saadad raha sageli samale inimesele, ei tähenda mugav kontaktivalik, et nime võiks alati kontrollimata valida. Sarnaste nimede korral kontrolliksin enne kinnitamist veel ühe tunnuse, näiteks seda, kas kontakt vastab oodatud saajale. See on väike lisasamm, mis aitab vältida väga ebamugavat olukorda, kus tehing läheb tehniliselt edukalt, kuid valele inimesele.
Arvete või korduvate maksete puhul on kasulik pidada enda jaoks lihtsat rutiini, mitte loota ainult mälule. Näiteks võiksin valida kindla nädalapäeva, mil vaatan üle tasumata kohustused, ja teha maksed ükshaaval. Nii on iga toimingu summa ja eesmärk värskelt meeles. Kõikide maksete korraga tegemine võib olla kiire, kuid vähendab tähelepanu ning muudab hilisema vea leidmise keerulisemaks.
Tehinguajalugu ei ole ainult kinnitus, et raha liikus. Mina kasutaksin seda ka oma kulude mõistmiseks. Kui rakenduse kaudu tehakse palju väikeseid makseid, kipub kogukulu märkamatult kasvama. Ajaloo regulaarne vaatamine aitab eristada vajalikke ülekandeid juhuslikest ostudest ja näitab, kas rakenduse kasutamine tõesti lihtsustab rahaasju või muudab kulutamise liiga hõõrdumisvabaks.
Üks vähem ilmne kompromiss on mugavuse ja tähelepanu vahel. Mida kiiremini kasutaja korduva toimingu teeb, seda suurem on oht, et ta hakkab kinnitusi automaatselt läbi vajutama. Seepärast hoiaksin kiirena just navigeerimise, mitte otsustamise. Menüüdes võib liikuda kiiresti, kuid saaja, summa ja eesmärk peaksid alati jääma teadlikult kontrollitavaks.
Milline töövoog sobib erinevatele kasutajatele?
Igapäevaseid makseid tegev inimene hindab tõenäoliselt seda, et telefonist saab teha mitu rahaga seotud toimingut ilma eraldi rakenduste vahel liikumata. Pereliikmele raha saatva kasutaja jaoks on tähtis kontaktide ja kinnituste hoolikas kontroll. Väikeettevõtja või vabakutseline võiks aga hoida isiklikud ja tööga seotud tehingud enda jaoks selgelt eristatuna, sest rakenduse olemasolu ei asenda raamatupidamislikku korrastamist.
Üliõpilasele või noorele kasutajale võib GCash olla mugav viis õppida igapäevaseid digimakseid, kuid ma ei jätaks konto kasutamist ainult mugavuse hooleks. Vanem või hooldaja peaks selgitama, kuidas kontrollida saajat, vältida kahtlasi sõnumeid ja mitte jagada kinnitamiseks vajalikke andmeid. PEGI 3 märgis kirjeldab rakenduse sisulist sobivust, mitte finantsotsuste küpsust.
Kui kasutaja vajab väga spetsiifilist pangandust, investeerimist või põhjalikku eelarvestamist, ei pruugi GCash olla parim ainus tööriist. Sellisel juhul võib tavapärane pank, eraldi eelarverakendus või mõni muu finantsplatvorm pakkuda sobivamat ülevaadet. GCash on minu silmis tugevam igapäevaste toimingute keskse kohana kui keeruka finantsplaneerimise täieliku asendusena.
Piirid, mida enne põhikasutuseks valimist arvestada
Esimene piirang on sõltuvus telefonist ja ühendusest. Kui seade on kadunud, katki, lukus või lihtsalt aeglane, võib ka kõige lihtsam makse muutuda ebamugavaks. Seetõttu ei hoiaks ma kogu oma igapäevast rahalist paindlikkust ainult ühe rakenduse küljes. Mõistlik on teada, milline alternatiiv on olemas juhul, kui telefon ei tööta või rakendus ei avane.
Teine piirang puudutab kasutusmugavuse ja turvalisuse tasakaalu. Kiired kinnitused, salvestatud kontaktid ja nähtavad teavitused võivad säästa aega, kuid iga mugavus suurendab vajadust telefoni kaitsta. Kui seadet kasutavad ka teised inimesed, ei peaks GCash olema avatuna kättesaadav. Samuti ei sisestaks ma kontoandmeid avalikus või ebaturvalises keskkonnas.
Kolmas piirang on see, et suur kasutajate arv ei lahenda iga konkreetse kasutaja probleemi. GCashil on üle saja miljoni installi, mis näitab laia levikut, kuid levik ei garanteeri, et kõik menüüd, teenused või töövood sobivad just sinu vajadustega. Enne rakenduse keskseks maksevahendiks tegemist prooviksin rahulikult läbi need toimingud, mida päriselt kõige sagedamini vajan.
Võrdluses tavapärase pangarakendusega tundub GCash mulle igapäevaste mobiilsete maksete ja raha saatmise vaatenurgast otsekohesem. Panga rakendus võib olla parem valik siis, kui sinu fookus on kontode, väljavõtete, säästude või laenudega seotud põhjalikul haldamisel. GCash võib seevastu olla mugavam, kui tahad telefonis kiiresti teha konkreetse makse või ülekande ega soovi iga tegevuse jaoks eraldi kanalit kasutada.
Võrdluses sularahaga pakub rakendus paremat jälgitavust, sest tehingutele jääb digitaalne jälg. Samas võib sularaha olla praktilisem olukorras, kus telefon, aku või ühendus veab alt. Mina ei käsitleks GCashit sularaha täieliku asendajana, vaid ühe osana oma maksete korraldusest.
Samuti ei sobi rakendus inimesele, kes ei taha tehingute kinnitamisele tähelepanu pöörata või kelle telefon on sageli teiste käes. Sellisel juhul võib vähem funktsioone sisaldav ja rangemalt eraldatud lahendus olla rahulikum valik. Rohkem võimalusi ühes rakenduses ei tähenda automaatselt vähem muret.
Milliseid vigu ma ise väldiksin
Ma ei teeks olulist makset kiirustades lennujaamas, rahvarohkes kohas või olukorras, kus keegi mind samal ajal tagant sunnib. Sellises keskkonnas on lihtne vale kontakti valida või kinnitusekraanist liiga kiiresti edasi liikuda. Kui makse ei ole sekundipealt vajalik, ootaksin vaiksema hetkeni ja kontrolliksin tulemuse pärast üle.
Ma ei jagaks konto sisselogimise ega kinnitamisega seotud andmeid inimesele, kes väidab end abi pakkuvat. Rakenduse kasutamine peab jääma kasutaja enda kontrolli alla. Kui sõnum või kõne tekitab kiireloomulisuse tunnet, peatuksin enne tegutsemist ja avaksin rakenduse ise, mitte ei kasutaks vestluses saadetud juhiseid.
Samuti ei jätaks ma vanasse telefoni rakendust aktiivseks lihtsalt seetõttu, et uus seade on juba kasutusel. Seadmete vahetamisel korrastaksin vana telefoni, eemaldaksin ligipääsu ja kontrolliksin uues seadmes, et vajalikud turvatoimingud töötaksid. See on eriti tähtis, kui vana telefon müüakse või antakse teisele inimesele.
Minu lõplik hinnang GCashile
GCash on kõige mõistlikum valik kasutajale, kes soovib tasuta mobiilset finantsrakendust igapäevaste maksete ja rahaasjade koondamiseks ning on valmis oma tehinguid tähelepanelikult kontrollima. Mynt Inc. on loonud toote, mille lai kasutus ja umbes üheksasada kuuskümmend seitse tuhat arvustust annavad märku väga suurest praktilisest kasutajaskonnast. Mina hindan eelkõige seda, et rakendus võib vähendada vajadust eri maksekanalite vahel hüpata.
Samas ei soovitaks ma seda pimesi ainsa finantslahendusena. Kui vajad põhjalikku pangandust, mitme konto detailset haldamist või tugevat eelarveanalüüsi, tasub vaadata tavapärase pangarakenduse või spetsiaalse tööriista poole. Kui sinu telefon on ebaturvaline või ühendus ebastabiilne, tuleb enne kasutuselevõttu lahendada need probleemid, mitte loota rakenduse mugavusele.
Minu jaoks seisneb GCashiga hästi toimetamise võti kolmes harjumuses: hoian telefoni lukus, kontrollin enne kinnitamist alati saajat ja summat ning vaatan pärast tähtsamaid tehinguid ajaloo või kinnituse üle. Kui need sammud muutuvad automaatseks, saab rakendusest tõesti praktiline igapäevane abiline, mitte lihtsalt järjekordne ikoon telefonis.
Minu soovitus on GCash proovida siis, kui vajad kiiret ja mitmekülgset mobiilset rahavoogu, kuid kasutada seda teadliku töövooga, mitte pimesi mugavusele toetudes. See sobib inimesele, kes tahab igapäevased toimingud telefonis lihtsamaks teha, kuid mõistab, et turvalisus, kontroll ja alternatiivne plaan jäävad alati tema enda vastutuseks.
Plussid
- Kiired rahaülekanded ja maksed otse mobiilirakendusest.
- Arvete tasumine on mugav ja toetab paljusid teenusepakkujaid.
- QR-maksed vähendavad vajadust sularaha või kaardi kaasas kandmiseks.
- Rakendus pakub mitmeid finantsteenuseid ühes kohas.
- Tehingute ajalugu aitab kulutustel lihtsalt silma peal hoida.
Miinused
- Teenuse täielik kasutamine eeldab tavaliselt Filipiinide telefoninumbrit.
- Mõned funktsioonid võivad nõuda konto verifitseerimist ja isikut tõendavaid dokumente.
- Teatud tehingutele võivad lisanduda teenustasud.
- Rakendus sõltub stabiilsest internetiühendusest.
- Klienditoe vastuse kiirus võib probleemide korral erineda.
Korduma kippuvad küsimused: GCash
Mis on GCash ja milleks seda kasutatakse?
GCash on Filipiinidel kasutatav mobiilne rahakott, millega saab telefonist teha makseid, saata raha, tasuda arveid, osta mobiilset andmesidet ning kasutada mitmesuguseid finantsteenuseid. Rakendus on suunatud eelkõige Filipiinide kasutajatele ja selle võimalused sõltuvad konto kinnitamise tasemest, kohalikest eeskirjadest ning sellest, millised teenused on sinu piirkonnas saadaval.
Kas GCashis konto avamiseks on vaja isikut tõendada?
Jah, konto loomisel tuleb tavaliselt esitada kehtiv Filipiinide mobiilinumber ning põhiandmed. Täiendavate funktsioonide, suuremate tehingulimiitide ja raha väljavõtmise võimaluste kasutamiseks võib olla vajalik konto täielik kinnitamine. Selleks võidakse küsida isikut tõendavat dokumenti, selfit või muid andmeid. Kinnitamise tingimused võivad rakenduse uuenduste ja kasutaja staatuse järgi muutuda.
Kas GCash töötab väljaspool Filipiine või saavad seda kasutada välismaalased?
GCash on peamiselt Filipiinide turule mõeldud teenus, mistõttu on selle kasutamine väljaspool riiki piiratud. Konto registreerimiseks ja kinnitamiseks võib vaja minna Filipiinide telefoninumbrit ning sobivaid kohalikke dokumente. Mõned rahvusvahelised raha saatmise või vastuvõtmise funktsioonid võivad olla saadaval, kuid välismaalane ei pruugi saada kõiki teenuseid kasutada. Enne allalaadimist kontrolli ametlikke piirkonna- ja kasutajanõudeid.
Millised tasud ja piirangud GCashiga kaasnevad?
GCashis võivad eri toimingutele kehtida erinevad tasud, sealhulgas raha väljavõtmisel, rahakoti laadimisel, pangatehingutel või rahvusvahelistel ülekannetel. Samuti rakenduvad kontole päevased ja kuised limiidid, mis võivad sõltuda kinnitamise tasemest. Enne tehingu kinnitamist näidatakse tavaliselt tasu ja lõppsumma, kuid tingimused võivad muutuda. Seetõttu tasub hinnakiri ja limiidid rakenduses üle kontrollida.
Kui turvaline on GCash ja mida teha konto kaitsmiseks?
GCash kasutab konto kaitsmiseks PIN-koodi, ühekordseid kinnitusi ja muid turvameetmeid, kuid kasutaja enda ettevaatus on väga oluline. Ära jaga kunagi oma MPIN-i, OTP-koodi ega sisselogimisandmeid teistega, isegi kui sõnum näib pärinevat klienditoest. Kasuta ainult ametlikust rakenduste poest laaditud rakendust, väldi kahtlasi linke ning teata kiiresti volitamata tegevusest GCashile ja vajadusel oma pangale.


